


 首页



■ 中国工业报记者 耿鹏飞
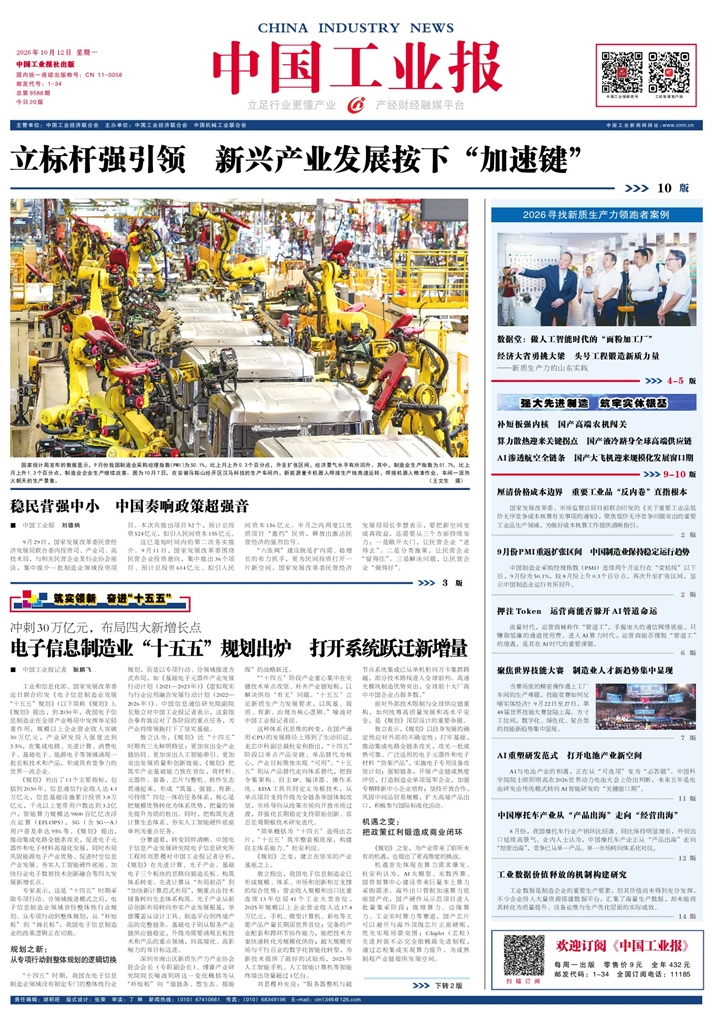
工业和信息化部、国家发展改革委近日联合印发《电子信息制造业发展“十五五”规划》(以下简称《规划》)。《规划》提出,到2030年,我国电子信息制造业在全球产业格局中发挥举足轻重作用,规模以上企业营业收入突破30万亿元,产业研发投入强度达到3.5%,在集成电路、先进计算、消费电子、基础电子、能源电子等领域涌现一批长板技术和产品,形成具有竞争力的世界一流企业。
《规划》列出了13个主要指标,包括到2030年,信息通信行业收入达4.1万亿元,信息基础设施累计投资3.8万亿元,千兆以上宽带用户数达到3.2亿户,智能算力规模达9800百亿亿次浮点运算(EFLOPS),5G(含5G—A)用户普及率达95%等。《规划》提出,推动集成电路全链条攻关,促进电子元器件和电子材料高端化发展,同时布局巩固能源电子产业优势、促进时空信息产业发展、夯实人工智能硬件底座、加快行业电子数智技术创新融合等四大发展新增长点。
专家表示,这是“十四五”时期采取专项行动、分领域推进模式之后,电子信息制造业领域首份整体性行业规划。从专项行动到整体规划,从“补短板”到“铸长板”,我国电子信息制造业的政策逻辑正在切换。
规划之新:
从专项行动到整体规划的逻辑切换
“十四五”时期,我国在电子信息制造业领域没有制定专门的整体性行业规划,而是以专项行动、分领域推进方式布局,如《基础电子元器件产业发展行动计划(2021—2023年)》《虚拟现实与行业应用融合发展行动计划(2022—2026年)》。中国信息通信研究院副院长敖立对中国工业报记者表示,这套组合拳有效应对了各阶段的重点任务,为产业持续领跑打下了坚实基础。
敖立认为,《规划》比“十四五”时期有三大鲜明特征:更加突出全产业链协同、更加突出人工智能牵引、更加突出发展质量和创新效能。《规划》把筑牢产业基础能力放在首位,将材料、元器件、装备、芯片与整机、软件生态贯通起来,形成“筑基、强链、育新、可持续”四位一体的任务体系,核心是把规模优势转化为体系优势,把量的领先提升为质的胜出。同时,把构筑先进计算生态体系、夯实人工智能硬件底座单列为重点任务。
分赛道看,转变同样清晰。中国电子信息产业发展研究院电子信息研究所工程师刘恩稷对中国工业报记者分析,《规划》在先进计算、光子产业、基础电子三个板块的思路向锻造长板、构筑体系转变。先进计算从“布局前沿”到“加快新计算范式布局”,侧重点由技术储备转向生态体系构筑。光子产业从前沿创新布局转向夯实产业发展根基,举措覆盖从设计工具、制造平台到终端产品的完整链条。基础电子则从服务产业链供应链稳定,升级为需要涌现长板技术和产品的重点领域,向高端化、高影响力的双目标迈进。
深圳市南山区新质生产力产业协会驻会会长(专职副会长)、博睿产业研究院院长喻波则将这一变化概括为从“补短板”向“强链条、塑生态、提能级”的战略跃迁。
“‘十四五’阶段产业重心集中在关键技术单点攻坚、补齐产业链短板,以解决供给‘有无’问题。‘十五五’立足新质生产力发展要求,以筑基、提质、育新、治理为核心逻辑。”喻波对中国工业报记者说。
这种体系化思维的转变,在国产通用CPU的发展路径上得到了生动印证。龙芯中科副总裁杜安利指出,“十四五”阶段以单点产品突破、单品替代为核心,产业目标聚焦实现“可用”。“十五五”则从产品替代走向体系替代,把指令集架构、自主IP、编译器、操作系统、EDA工具共同定义为根技术,从单点项目支持升级为全链条举国体制攻坚,市场导向从政策市场向开放市场过渡,并强化长期稳定支持原始创新、容忍长周期根技术研发迭代。
“简单概括为‘十四五’造得出芯片,‘十五五’筑牢整套根底座,构建自主体系能力。”杜安利说。
《规划》之变,建立在坚实的产业基座之上。
敖立指出,我国电子信息制造业已形成规模、体系、市场和创新相互支撑的综合优势:营业收入规模和出口比重连续13年位居41个工业大类首位,2025年规模以上企业营业收入达17.4万亿元,手机、微型计算机、彩电等主要产品产量长期居世界首位;完备的产业配套和跨环节协作能力,能把技术方案快速转化为规模化供给;超大规模市场与千行百业的数字化智能化转型,为新技术提供了最好的试验场,2025年人工智能手机、人工智能计算机等智能终端出货量超过1亿台。
刘恩稷补充说:“服务器整机与超节点系统集成已从单机柜向万卡集群跨越,部分技术路线进入全球前列。高速光模块制造优势突出,全球前十大厂商中中国企业占据多数。”
面对外部技术限制与全球供应链重构,如何统筹高质量发展和高水平安全,是《规划》顶层设计的重要命题。
敖立表示,《规划》以自身发展的确定性应对外部的不确定性:打牢基础,推动集成电路全链条攻关,攻关一批成熟可靠、广泛适用的电子元器件和电子材料“货架产品”,实施电子专用设备攻坚计划;强韧链条,开展产业链成熟度评估,打造制造业单项冠军企业,加强专精特新中小企业培育;坚持开放合作,巩固中间品贸易规模,扩大高端产品出口,积极参与国际标准化活动。
机遇之变:
把政策红利锻造成商业闭环
《规划》之变,为产业带来了前所未有的机遇,也提出了更高维度的挑战。
机遇首先体现在算力需求爆发。杜安利认为,AI大模型、东数西算、国资智算中心建设带来巨量本土算力采购需求,海外出口管制加速算力底座国产化,国产硬件从示范项目进入批量集采阶段;推理算力、边缘算力、工业实时算力等赛道,国产芯片可以避开与海外顶级芯片正面硬刚,优先实现场景突围;Chiplet(芯粒)先进封装不必完全依赖最先进制程,通过芯粒集成实现算力提升,为成熟制程产业链提供发展空间。
下转2版
 放大
 上一版