


 首页



■ 中国工业报 王珊珊
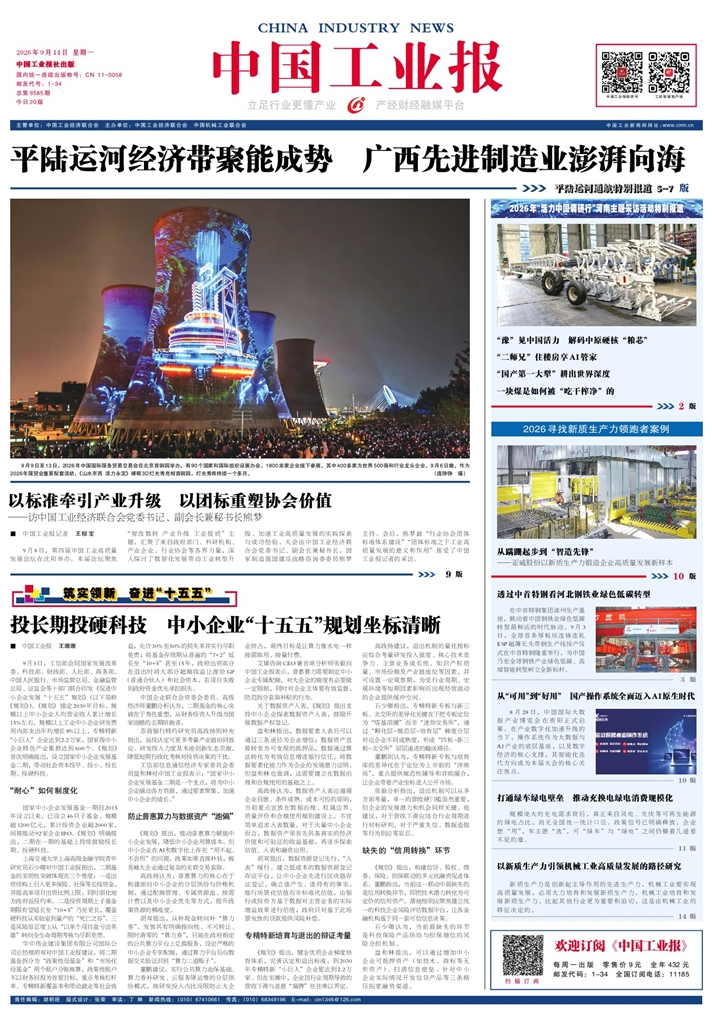
9月3日,工信部会同国家发展改革委、科技部、财政部、人社部、商务部、中国人民银行、市场监管总局、金融监管总局、证监会等十部门联合印发《促进中小企业发展“十五五”规划》(以下简称《规划》)。《规划》锚定2030年目标,规模以上中小企业人均营业收入累计增长15%左右,规模以上工业中小企业研发费用内部支出年均增长8%以上,专精特新“小巨人”企业达到2.2万家,国家级中小企业特色产业集群达到600个。《规划》首次明确提出,设立国家中小企业发展基金二期,带动社会资本投早、投小、投长期、投硬科技。
“耐心”如何制度化
国家中小企业发展基金一期自2015年设立以来,已设立46只子基金、规模超1200亿元,累计投资企业超2000家,间接推动92家企业IPO。《规划》明确提出,二期在一期的基础上持续鼓励投长期、投硬科技。
上海交通大学上海高级金融学院青年研究员石少卿对中国工业报指出,二期基金的实质性突破体现在三个维度:一是出资结构上引入更多保险、社保等长线资金,并提高单项目出资比例上限,同时弱化地方政府返投约束。二是投资周期上子基金期限有望延长至“10+5”乃至更长,覆盖硬科技从实验室到量产的“死亡之谷”。三是风险容忍度上从“以单个项目盈亏论英雄”转向全生命周期考核与尽职免责。
华中伟业建设集团有限公司国际公司总经理胡双对中国工业报建议,将二期基金拆分为“政策性母基金”和“市场化母基金”两个账户分账核算,政策性账户不以财务回报为首要目标,重点考核杠杆率、专精特新覆盖率和带动就业等社会效益,允许30%至50%的损失率并实行尽职免责;将基金存续期从普遍的“7+2”延长至“10+5”甚至15年,政府出资部分在退出时将大部分超额收益让渡给GP(普通合伙人)和社会资本,若项目失败则政府资金优先承担损失。
中国企业联合会资委会委员、高级经济师董鹏分析认为,二期基金的核心突破在于角色重塑,从财务投资人升级为国家战略的长期陪跑者。
苏商银行特约研究员高政扬则补充指出,返投认定可更多考量产业链协同效应、研发投入力度及本地创新生态贡献,降低短期行政化考核对投资决策的干扰。
工信部信息通信经济专家委员会委员盘和林对中国工业报表示:“国家中小企业发展基金二期是一个支点,将为中小企业撬动各方资源,通过要素聚集,加速中小企业的成长。”
防止普惠算力与数据资产“跑偏”
《规划》提出,推动普惠算力赋能中小企业发展,降低中小企业用算成本。但中小企业在AI和数字化上存在“用不起、不会用”的问题,政策如果直接补钱,极易被大企业通过复杂的关联交易套取。
高政扬认为,普惠算力的核心在于构建面向中小企业的分层供给与价格机制,通过配额管理、专属资源池、按需计费以及中小企业优先等方式,提升政策资源的精准度。
胡双提出,从补现金转向补“算力券”。发放具有明确指向性、不可转让、限时清零的“算力券”,只能在政府指定的公共算力平台上兑换服务,设定严格的中小企业专享配额,通过算力平台后台数据交叉验证识别“算力二道贩子”。
董鹏建议,实行公共算力池保基础、算力券补研发、云服务降运维的分层供给模式,按研发投入占比设限防止大企业挤占,最终目标是让算力像水电一样按需取用、按量付费。
艾媒咨询CEO兼首席分析师张毅向中国工业报表示,普惠算力需要制定中小企业专属配额,对大企业的额度有必要做一定限制,同时对企业主体要有效监督,防范拆分套取补贴的行为。
关于数据资产入表,《规划》提出支持中小企业探索数据资产入表,鼓励开展数据产权登记。
盘和林指出,数据要素入表后可以通过三条途径为企业增信:数据资产直接转变为可变现的抵押品,数据通过算法转化为有效信息增进银行信任,将数据要素化能力作为企业的发展潜力证明。但盘和林也强调,这需要建立在数据治理和合规使用的基础之上。
高政扬认为,数据资产入表应遵循企业自愿、条件成熟、成本可控的原则,当前重点宜放在数据治理、权属边界、质量评价和合规使用规则建设上,不宜简单追求入表数量。对于大量中小企业而言,数据资产须首先具备真实的经济价值和可验证的收益基础,再逐步探索估值、入表和融资应用。
胡双提出,数据资源登记先行,“入表”缓行。建立低成本的数据资源登记存证平台,让中小企业先进行区块链存证登记,确立谁产生、谁持有的事实。推行场景化估值而非标准化估值,由银行或投资方基于数据对主营业务的实际增益效果进行估值,政府只对基于此场景发放的贷款提供风险补偿。
专精特新培育与退出的辩证考量
《规划》提出,健全优质企业梯度培育体系,完善认定和退出标准,到2030年专精特新“小巨人”企业要达到2.2万家。但在实操中,企业因行业周期导致的营收下滑与恶意“摘牌”往往难以界定。
高政扬建议,退出机制的量化指标应综合考量研发投入强度、核心技术竞争力、主营业务成长性、知识产权质量、市场份额及产业链地位等因素,并可设置一定观察期,为受行业周期、宏观环境等短期因素影响而出现经营波动的企业提供缓冲空间。
石少卿指出,专精特新专板与新三板、北交所的差异化关键在于把专板定位为“塔基苗圃”而非“迷你交易所”,通过“孵化层-规范层-培育层”梯度分层对应企业不同成熟度,形成“四板-新三板-北交所”层层递进的输送路径。
董鹏则认为,专精特新专板与培育库的差异化在于定位为上市前的“淬炼场”,重点提供规范性辅导和并购撮合,让企业带着产业坐标进入公开市场。
张毅分析指出,退出机制可以从多方面考量,单一的营收硬门槛虽然重要,但企业的发展潜力和机会同样关键。他建议,对于营收下滑应结合行业周期进行对标研判,对于严重失信、数据造假等行为则应零容忍。
缺失的“信用转换”环节
《规划》提出,构建信贷、股权、债券、保险、担保联动的多元化融资促进体系。董鹏指出,当前这一联动中最缺失的是信用转换环节,即把技术潜力转化为可定价的信用资产。落地细则应聚焦建立统一的科技企业风险评估数据平台,让各金融机构基于同一套可信信息决策。
石少卿认为,当前最缺失的环节是科技保险产品供给与担保增信的风险分担机制。
盘和林提出,可以通过增加中小企业可抵押资产(如技术、商标等无形资产)、扫清信息壁垒、针对中小企业实际情况开发信贷产品等三条路径拓宽融资渠道。
 放大
 上一版